
¿Existe una demanda creciente de experiencias de realidad virtual en el sector del entretenimiento? Todo inversor, todo gestor de un recinto y todo propietario de un local comercial que evalúe un contrato de alquiler para un experiencias de realidad virtual El inquilino plantea alguna variante de esta pregunta. Recuerda el ciclo de expectación de 2016-2018. Recuerda los cascos que acabaron acumulando polvo. Quiere saber: ¿esta vez es diferente?
La respuesta —respaldada por datos de mercado, no por optimismo— es sí. Pero el crecimiento no se distribuye de manera uniforme. El Tendencia de la realidad virtual No se trata de una simple línea ascendente en un gráfico. Son cuatro cambios distintos que se producen simultáneamente: de lo individual a lo social, de lo exclusivamente virtual a la realidad mixta, del contenido estático a las bibliotecas vivas, y de los modelos basados en franquicias a una economía centrada en el operador. Los locales que se adaptan a estos cuatro cambios son los que están captando el crecimiento. Los locales que los ignoran compiten en precio en un segmento que está madurando. Este artículo analiza los datos, las tendencias y los productos creados pensando en hacia dónde se dirige el mercado, no en dónde ha estado.
El mercado del entretenimiento en realidad virtual en cifras: un crecimiento que llama la atención
Antes de analizar las tendencias, centrémonos en los datos. El consumidor mundial Experiencias de realidad virtual El mercado alcanzó aproximadamente 16 000 millones de dólares en 2024 y se prevé que supere 18 000 millones de dólares para finales de 2025, según las últimas previsiones de mercado de Statista. Solo el segmento de las gafas de realidad virtual representa unos 10 000 millones de dólares en ingresos anuales, con un crecimiento del Tasa de crecimiento anual compuesta del 8,4 %. No se trata de previsiones de capital riesgo. Se trata de envíos de hardware, descargas de software y transacciones de consumidores que ya se han liquidado.
16 000 millones de dólares → más de 18 000 millones de dólares
Mercado mundial de la realidad virtual para consumidores
2024 → 2025 (Statista)
Mercado mundial de la realidad virtual para consumidores
2024 → 2025 (Statista)
8,4 % de tasa de crecimiento anual compuesto (CAGR)
Mercado de cascos de realidad virtual
Tasa de crecimiento anual (Statista)
Mercado de cascos de realidad virtual
Tasa de crecimiento anual (Statista)
~10 000 millones de dólares
Hardware de las gafas de realidad virtual
Tamaño del mercado en 2024 (Statista)
Hardware de las gafas de realidad virtual
Tamaño del mercado en 2024 (Statista)
LBE > Consumidores
El crecimiento de la realidad virtual basada en la ubicación
Superando a la realidad virtual doméstica
El crecimiento de la realidad virtual basada en la ubicación
Superando a la realidad virtual doméstica
Es fundamental destacar que la realidad virtual de entretenimiento basado en la ubicación (LBE) —el segmento que incluye las salas de realidad virtual, los recintos de movimiento libre y las atracciones de realidad mixta en las que invierten los operadores comerciales— es que crece más rápido que el segmento de la realidad virtual para consumidores. Tras la contracción del sector del ocio fuera de casa durante la era de la COVID, el retorno a las experiencias sociales y compartidas ha generado un aumento de la demanda que la realidad virtual doméstica no puede satisfacer. No se puede reproducir una partida competitiva de un juego de disparos en realidad virtual para 10 jugadores en el salón de casa. No se puede reproducir en un sofá la emoción física de una carrera de karts de realidad mixta a través de seis mundos virtuales. El experiencia inmersiva de realidad virtual lo que los consumidores esperan ahora es, por naturaleza, social, físico y fuera de casa.
La idea central
La pregunta “¿Está creciendo la demanda de realidad virtual?” tiene una respuesta que consta de dos partes. Primera parte: Sí, el mercado en su conjunto está creciendo: de 16 000 millones de dólares a más de 18 000 millones en un solo año. Segunda parte: El crecimiento no se distribuye de manera uniforme. La realidad virtual individual al estilo de las salas de cine —la cápsula 9D, la plataforma de movimiento de un solo asiento— es una categoría en fase de maduración. La realidad virtual multijugador social y competitiva y las experiencias físicas de realidad mixta son las categorías que están experimentando un crecimiento acelerado. Los operadores que comprenden esta distinción se están posicionando de cara a los próximos cinco años. Los que no lo hacen están comprando equipamiento para los últimos cinco.
Tendencia 1 De la inmersión en solitario a la competición social
La señal de datos
Las salas de realidad virtual y los locales de ocio de todo el mundo están observando una tendencia constante: Las experiencias de realidad virtual multijugador generan unas tasas de visitas repetidas entre dos y tres veces superiores. que las experiencias de realidad virtual en solitario. Un cliente que visita un local, se pone las gafas de realidad virtual solo y disfruta de una experiencia individual de 5 minutos puede que vuelva o puede que no. Un cliente que compite contra cuatro amigos en una arena de realidad virtual, ve su nombre en una tabla de clasificación y graba al equipo para publicarlo en las redes sociales tiene una relación fundamentalmente diferente con el local. La experiencia no solo se consume, sino que es creado conjuntamente con su grupo social. Esa creación conjunta genera una fidelidad que ninguna experiencia individual puede igualar.
Qué significa esto para los operadores
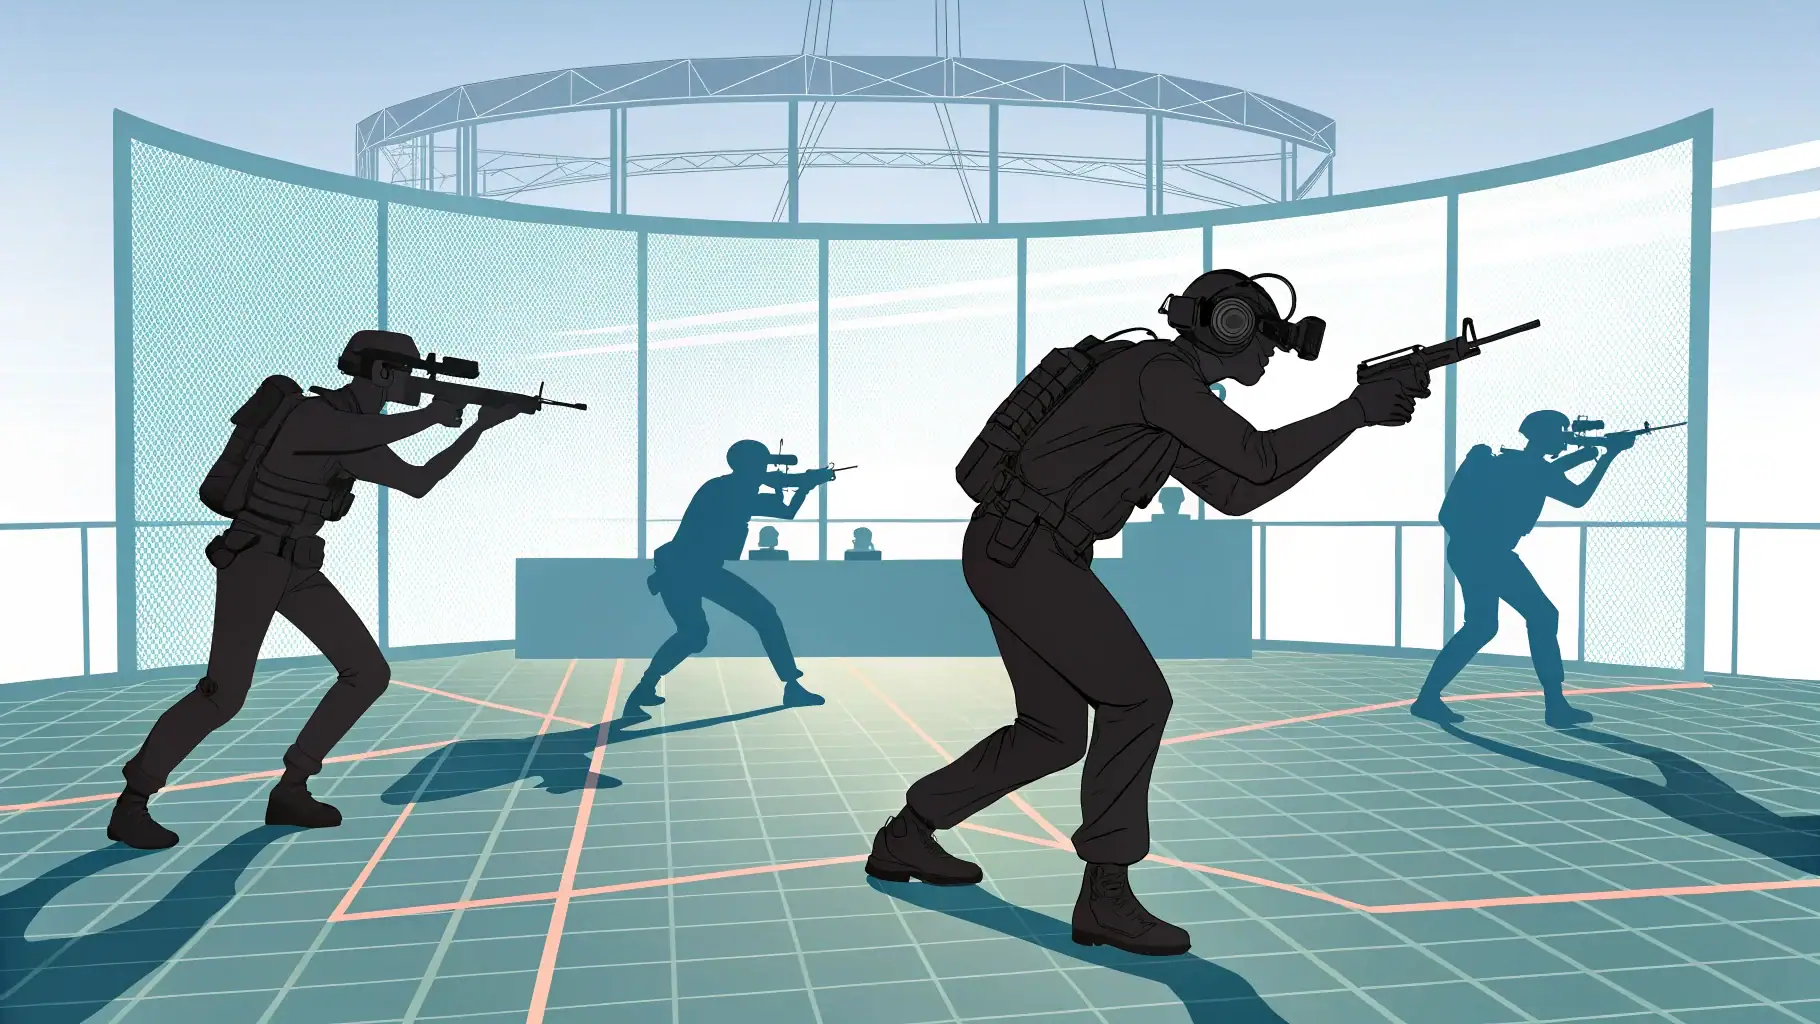
La era en la que “una persona con unas gafas de realidad virtual” era el formato dominante de entretenimiento en realidad virtual está dando paso a grupos que compiten, cooperan y crean en un espacio virtual compartido. Este cambio tiene implicaciones estructurales en los ingresos. Una cabina individual de cine de realidad virtual admite entre 8 y 12 sesiones individuales por hora. Una sala de realidad virtual para 10 jugadores admite a 10 jugadores al mismo tiempo en la misma franja horaria — con ingresos por reservas de grupo (fiestas de cumpleaños, actividades de team building para empresas, torneos de deportes electrónicos) que multiplican los ingresos por franja horaria sin multiplicar los costes de personal.
El producto diseñado para esta tendencia: X-Space VR Arena
La X-Space VR Arena de LEKE VR es una plataforma multijugador de movimiento libre y sin cables que admite De 1 a más de 20 jugadores simultáneos en una pista definida por software con posicionamiento espacial con precisión milimétrica y cascos PICO 4UE de nivel empresarial. Sin cuadrícula fija. Sin pista física. Los límites de la pista se definen mediante software, adaptándose a las dimensiones específicas del suelo de tu recinto, y no al revés. El sistema incluye una selección Configuración premium de 18 títulos (12 títulos originales desarrollados internamente + 6 títulos de realidad mixta personalizados que se actualizan continuamente) que abarca desde el PvP competitivo de ciencia ficción hasta la defensa cooperativa para toda la familia, pasando por experiencias cinematográficas inmersivas en equipo. Este contenido cuenta con el respaldo de LEKE VR’s Una biblioteca con más de 700 juegos de realidad virtual comerciales con actualizaciones OTA trimestrales: un canal de distribución de contenidos que ningún otro fabricante de Guangzhou ha creado de forma independiente.
Ver las especificaciones completas de X-Space VR Arena
Tendencia 2 De la realidad exclusivamente virtual a la realidad mixta
La señal de datos
Los analistas del sector que siguen de cerca el Tendencia de la realidad virtual están observando una clara divergencia: Las experiencias de realidad mixta (RM) —en las que el movimiento físico por el espacio real se combina con superposiciones digitales— están creciendo más rápidamente que las experiencias de realidad virtual (RV) totalmente inmersivas y estáticas.. La razón es intuitiva. Un consumidor que permanece inmóvil en una silla con unas gafas de realidad virtual puestas está viviendo una experiencia visual. Un consumidor que conduce un kart físico por un espacio real, esquivando obstáculos holográficos, recogiendo potenciadores digitales y compitiendo contra amigos en la misma pista física está viviendo una experiencia que involucra todo el cuerpo. Esta última opción justifica un precio de entrada más elevado, genera un boca a boca más potente y produce una visibilidad ante los espectadores que convierte a los transeúntes en jugadores que hacen cola.
La evolución del karting
El karting tradicional tiene una limitación fundamental: la pista. Un sistema físico de raíles o barreras define la experiencia y no puede modificarse. El recinto invierte en un único trazado, una única temática y una única experiencia, y los clientes que han conducido allí una vez no tienen ningún motivo estructural para volver. El formato de karting de realidad mixta elimina esta limitación. Una única zona diáfana se convierte en seis mundos virtuales diferentes —Oasis de Egipto, Parque Jurásico, Fantasía Polar, Ciudad Celeste, Mundo Submarino, Ciudad de los Gatos— que se pueden seleccionar en cada sesión. Los karts físicos no tienen pista y funcionan con baterías de litio. Los obstáculos, los potenciadores y los competidores NPC son digitales y se proyectan en el espacio real mediante anclajes espaciales. Una sola inversión física. Un valor de rejugabilidad infinito.
El producto diseñado para esta tendencia: el kart MR
El MR Go-Kart de LEKE VR es la encarnación física de la Tendencia 2. Chasis sin raíles alimentado por batería de litio. Modo multijugador en red con pilotos NPC inteligentes para jugar en solitario fuera de las horas punta. Seis temas virtuales inmersivos. Superposiciones de realidad aumentada con obstáculos digitales anclados espacialmente, potenciadores y efectos ambientales. El movimiento físico del kart por el espacio real —combinado con la capa digital— crea una experiencia de realidad virtual que los simuladores de base fija no pueden reproducir. Para locales con más de 100 metros cuadrados de superficie contigua, MR Go-Kart es el producto con mayor valor de rejugabilidad de la gama comercial de realidad virtual.
Ver las especificaciones completas del kart MR
Tendencia 3 Del contenido estático a los ecosistemas de contenido dinámico
La señal de datos
Las encuestas del sector señalan sistemáticamente que “Los juegos nunca cambian” como la razón principal por la que los clientes de las salas de realidad virtual no vuelven. Las estimaciones sugieren que más del 70 % de los antiguos visitantes de locales de realidad virtual citan la falta de renovación de los contenidos como su principal motivo de desánimo. Este es el «asesino silencioso» de los negocios de entretenimiento en realidad virtual: ni el hardware, ni la ubicación, ni los precios, sino la biblioteca de contenidos que parecía emocionante el día de la inauguración y que sigue siendo idéntica 18 meses después.
El modelo antiguo frente al modelo nuevo
El modelo predominante en la realidad virtual comercial —especialmente entre los fabricantes de Guangzhou— es: compra hardware → recibe juegos de terceros incluidos en el paquete → esa será tu biblioteca para siempre. El contenido se considera un elemento que se introduce una sola vez en el hardware, y no un activo operativo continuo. El resultado: la herramienta de fidelización más importante del operador queda congelada en el tiempo a partir de la fecha de compra. El modelo alternativo —en torno al cual LEKE VR ha construido su empresa— es: estudio propio de desarrollo de videojuegos → sistema operativo en la nube propio → actualizaciones trimestrales de contenido por OTA → catálogo que crece a lo largo de la vida útil del dispositivo. Los más de 80 títulos que incluye de serie la cápsula de cine «Space Shuttle 2.0», la configuración premium «X-Space» con 18 títulos, el catálogo de más de 700 títulos… Todo ello está conectado a un canal de actualizaciones. El contenido no es una característica más. El contenido es el producto.
Filosofía de la empresa: el contenido es el producto
“El hardware es la puerta. El contenido es la razón por la que la gente vuelve a cruzarla”. LEKE VR es el único fabricante de realidad virtual con sede en Guangzhou que cuenta con un estudio propio de desarrollo de videojuegos, en lugar de un acuerdo de distribución con un agregador de contenidos externo. Esta diferencia estructural significa que LEKE VR controla su hoja de ruta de contenidos, ofrece actualizaciones OTA trimestrales en todas sus líneas de productos a través de un sistema operativo en la nube propio y puede encargar contenidos personalizados para los recintos de sus socios (vuelos virtuales sobre destinos, experiencias de marca, módulos educativos). Pregunta a cualquier otro proveedor que estés evaluando: “¿Puedo conocer a los desarrolladores de vuestros videojuegos?” La respuesta te dirá si el contenido es una competencia fundamental o algo secundario.
Tendencia 4 De la extracción de franquicias a una economía centrada en el operador
La señal de datos
Los modelos tradicionales de centros de ocio familiar (FEC) y de franquicias de entretenimiento obtienen Entre el 8 % y el 15 % de los ingresos brutos en regalías recurrentes, comisiones de marketing y tasas obligatorias por la concesión de licencias de contenidos. Para un local que genera 500 000 dólares en ingresos anuales, eso supone entre 40 000 y 75 000 dólares al año que salen del bolsillo del operador —ni para equipamiento, ni para contenidos, ni para personal—, sino por el derecho a utilizar una marca. En un mercado en fase de maduración, donde los márgenes determinan cada vez más quién sobrevive y quién no, este modelo de extracción se está volviendo estructuralmente insostenible.
La alternativa «el operador primero»
El modelo de negocio de LEKE VR es una respuesta estructural a este problema del sector. Cadena de suministro directa desde fábrica. Sin recargo del distribuidor. Sin margen del revendedor regional. Sin cuotas de franquicia. Sin regalías sobre los ingresos. Sin cuota mensual de licencia. Retención del 100 % de los ingresos del operador. El operador que gestiona el local a diario se queda con cada dólar que este genera. No se trata de una oferta promocional. Es la estructura comercial permanente de la empresa, y está diseñada para resolver la limitación clave que frena el crecimiento del sector del entretenimiento en realidad virtual: el margen neto del operador. Cuando el operador se queda con más, reinvierte más: en contenidos, en personal, en marketing y en expansión. El sector crece de abajo hacia arriba, no de arriba hacia abajo.
Filosofía de la empresa: el margen del operador es la restricción determinante del sector
“El operador que gestiona el local a diario debería quedarse con cada dólar que este genera”. LEKE VR se fundó con la convicción de que el obstáculo para el crecimiento del sector del entretenimiento en realidad virtual no es la adopción de la tecnología, sino la rentabilidad a nivel de cada local. Cuando el margen neto de un operador se ve mermado por las regalías de franquicia, las tasas de licencia de contenidos y los márgenes de los distribuidores, no queda capital para la renovación de contenidos, la formación del personal y el mantenimiento de los equipos, que son los factores que impulsan la fidelización de los clientes. Eliminar esa capa de intermediación —mediante el suministro directo desde fábrica y la ausencia de cuotas recurrentes— no es una estrategia de precios. Es una estrategia de crecimiento a nivel sectorial.
Caso práctico Experiencia de realidad virtual en Las Vegas: el barómetro mundial del entretenimiento
Si quieres saber hacia dónde se dirige el mundo del entretenimiento, fíjate en Las Vegas. El Strip es el mercado del entretenimiento más competitivo del mundo: cada pie cuadrado de espacio de ocio compite por la atención y el dinero de los turistas frente a casinos, espectáculos, restaurantes, discotecas y atracciones con presupuestos de nueve cifras. Las Vegas no adopta la tecnología por el simple hecho de que sea una novedad. La adopta para ingresos por pie cuadrado.
En los últimos tres años, varios locales situados junto al Strip y en el centro de la ciudad han incorporado Experiencia de realidad virtual en Las Vegas atracciones en su oferta de ocio, y el formato que está triunfando no es la cabina de cine individual. Es el arena competitiva multijugador. Grupos de amigos, equipos de empresa, despedidas de soltero y soltera… El público de Las Vegas es, por naturaleza, sociable, y las experiencias de realidad virtual que triunfan allí son, por naturaleza, sociales. Se observa el mismo patrón en Dubái, en Shanghái y en Londres. El Tendencia de la realidad virtual Lo que Las Vegas confirma no es que “la realidad virtual existe”, sino que “la realidad virtual social, competitiva y repetible genera más ingresos que la realidad virtual individual y pasiva”.”
La lección de Las Vegas para los operadores de todo el mundo
El mercado de la realidad virtual de Las Vegas está transmitiendo un mensaje concreto a la industria mundial del entretenimiento: La demanda de realidad virtual está creciendo, pero el formato es importante. Las experiencias de realidad virtual que permiten aplicar precios más elevados, generan visitas repetidas y producen contenido orgánico en las redes sociales son aquellas en las que las personas hacen algo juntas. Una arena multijugador de movimiento libre. Una carrera de karts en realidad mixta. Una experiencia en la que el cliente no está aislado con unas gafas de realidad virtual, sino conectado a su grupo. No se trata de una preferencia regional, sino de una característica estructural de la demanda, visible en todos los principales mercados del entretenimiento. Los recintos que hoy en día se construyen para ofrecer realidad virtual social y competitiva lo hacen pensando en la curva de demanda de 2027, 2028 y más allá.
La tesis de LEKE VR: qué significan estas cuatro tendencias para tu local
Los productos que fabrica LEKE VR no son un catálogo cualquiera. Son un una tesis coherente sobre hacia dónde se dirige el mercado del entretenimiento en realidad virtual, expresada en términos de arquitectura de hardware, software y empresarial:
1
Creamos X-Space VR Arena porque los datos indicaban que “lo social es mejor que jugar en solitario”.”
De 1 a más de 20 jugadores, modo de juego libre, arena definida por software, configuración premium con 18 títulos, más de 700 títulos del catálogo anterior: diseñado para el modelo de ingresos basado en reservas de grupo que el mercado está valorando positivamente.
2
Creamos MR Go-Kart porque los datos indicaban que “la realidad mixta es mejor que la realidad virtual por sí sola”.”
Sin pistas, con batería de litio, 6 temas virtuales en una sola pista física, modo multijugador en red, pilotos NPC: diseñado para ofrecer una gran rejugabilidad y un gran atractivo para los espectadores, algo que los simuladores de base fija no pueden ofrecer.
3
Creamos un estudio de videojuegos propio porque los datos indicaban que “la actualidad del contenido = visitas recurrentes”.”
Un catálogo de más de 700 títulos, actualizaciones trimestrales de OTA y un sistema operativo en la nube propio, diseñado para que la biblioteca de contenidos con la que trabaje tu local en el tercer año sea más amplia que en el primero, y no idéntica a esta.
4
Operamos directamente desde fábrica, sin cuotas de franquicia, porque los datos indicaban que “el margen del operador es el factor limitante del crecimiento del sector”.”
Sin margen de distribución. Sin regalías sobre los ingresos. El operador se queda con el 100 % de los ingresos. Diseñado para que el operador que gestiona el local disponga del capital necesario para mantenerlo competitivo.
Esto no es una promoción de productos disfrazada de análisis. Se trata de una interpretación del mercado que, casualmente, se plasma en productos. Las cuatro tendencias —redes sociales, realidad mixta, contenido en directo y economía centrada en los operadores— son evidentes para cualquiera que siga los datos. La cuestión es si la estrategia de equipamiento de tu local está en consonancia con ellas.
Cinco preguntas que debes hacerte antes de invertir en entretenimiento de realidad virtual
Las cuatro tendencias anteriores ofrecen un marco de referencia para evaluar cualquier inversión en equipos de realidad virtual. A continuación se presentan cinco preguntas que permiten plasmar esas tendencias en una lista de verificación para evaluar a los proveedores:
1
¿Es el proveedor el propietario de su catálogo de contenidos o revende títulos de terceros?
Si la respuesta es “nos abastecemos a través de socios”, la biblioteca de contenidos que recibas al realizar la compra será la que tendrás de forma permanente. Desarrollo propio = actualizaciones OTA trimestrales = contenidos que se amplían a lo largo de la vida útil del equipo. Pide conocer a los desarrolladores de los juegos. La respuesta es más importante que cualquier ficha técnica.
2
¿Admite el hardware actualizaciones de contenido por aire (OTA)?
El estancamiento de los contenidos es la razón principal por la que los clientes de realidad virtual no vuelven. Si los nuevos títulos requieren una memoria USB enviada desde fábrica —o, peor aún, la intervención de un técnico in situ—, los contenidos nunca se actualizarán con la frecuencia que esperan tus clientes. Un sistema operativo en la nube, junto con la distribución remota OTA, es el requisito estructural imprescindible para un ecosistema de contenidos dinámico.
3
¿Hay cuotas periódicas —canon de franquicia, cuotas mensuales de licencia, cuotas obligatorias de marketing?
Por cada punto porcentual de ingresos brutos que se lleva el franquiciador, el operador pierde el capital necesario para la renovación de contenidos, la formación del personal y el mantenimiento de los equipos. El modelo de venta directa de fábrica de LEKE VR no cobra cuotas de franquicia ni impone regalías periódicas. La retención del 100 % de los ingresos por parte del operador es la estructura comercial permanente, no una promoción de duración limitada.
4
¿Se ajusta la hoja de ruta del producto a las cuatro tendencias del mercado?
¿Multijugador social? ¿Realidad mixta? ¿Contenido actualizable por OTA? ¿Un modelo económico centrado en los operadores? Un proveedor cuyos productos estrella son las cabinas de cine individuales y los simuladores de carreras de base fija está desarrollando sus productos pensando en el mercado de 2019. Un proveedor cuyos productos estrella son las arenas multijugador de movimiento libre y el karting de realidad mixta se está preparando para el mercado de 2027.
5
¿Puede un solo proveedor ofrecer todo el ecosistema de un recinto?
Un recinto que cuenta con una X-Space Arena de una fábrica, un sistema de karts de otra y cabinas de cine de una tercera dispone de tres líneas de atención al cliente, tres calendarios de actualización de contenidos (si los hay) y tres proveedores que se echan la culpa unos a otros cuando surge algún problema. LEKE VR es el único fabricante de Guangzhou que produce el ecosistema completo de entretenimiento de realidad virtual: X-Space VR Arena, MR Go-Kart, Space Shuttle 2.0, la silla de realidad virtual de 360 grados, el simulador de carreras 3DOF y la estación de realidad virtual— desde un único complejo industrial, con un único socio responsable y un único canal de distribución de contenidos. Cada instalación incluye de forma gratuita un plano de planta personalizado en CAD 2D y una visualización en 3D con C4D.
Adapta tu local a la evolución del mercado
Los datos son claros: la demanda de Experiencias de realidad virtual está creciendo, pero ese crecimiento se concentra en formatos sociales, de realidad mixta, con gran cantidad de contenido y centrados en el operador. Si estás evaluando un experiencias de realidad virtual Si estás pensando en invertir en tu centro de ocio familiar, parque temático, complejo turístico o recinto de entretenimiento, el siguiente paso es hablar sobre tu espacio concreto, tu público objetivo y tu modelo de negocio. Cada consulta incluye un Plano de planta en 2D en formato CAD personalizado y gratuito, recomendación sobre la combinación de equipos y propuesta de precios directamente de fábrica — sin cuotas de franquicia, ni ahora ni en el futuro.
Chatea por WhatsApp: consigue tu diseño CAD y tu presupuesto gratuitos
WhatsApp: +86-153 6087 7766 | Correo electrónico: [email protected] | Respuesta: 1 día laborable (GMT+8)